Shokz et les écouteurs à oreilles libres :
de 18 unités vendues à 17 % du marché mondial.
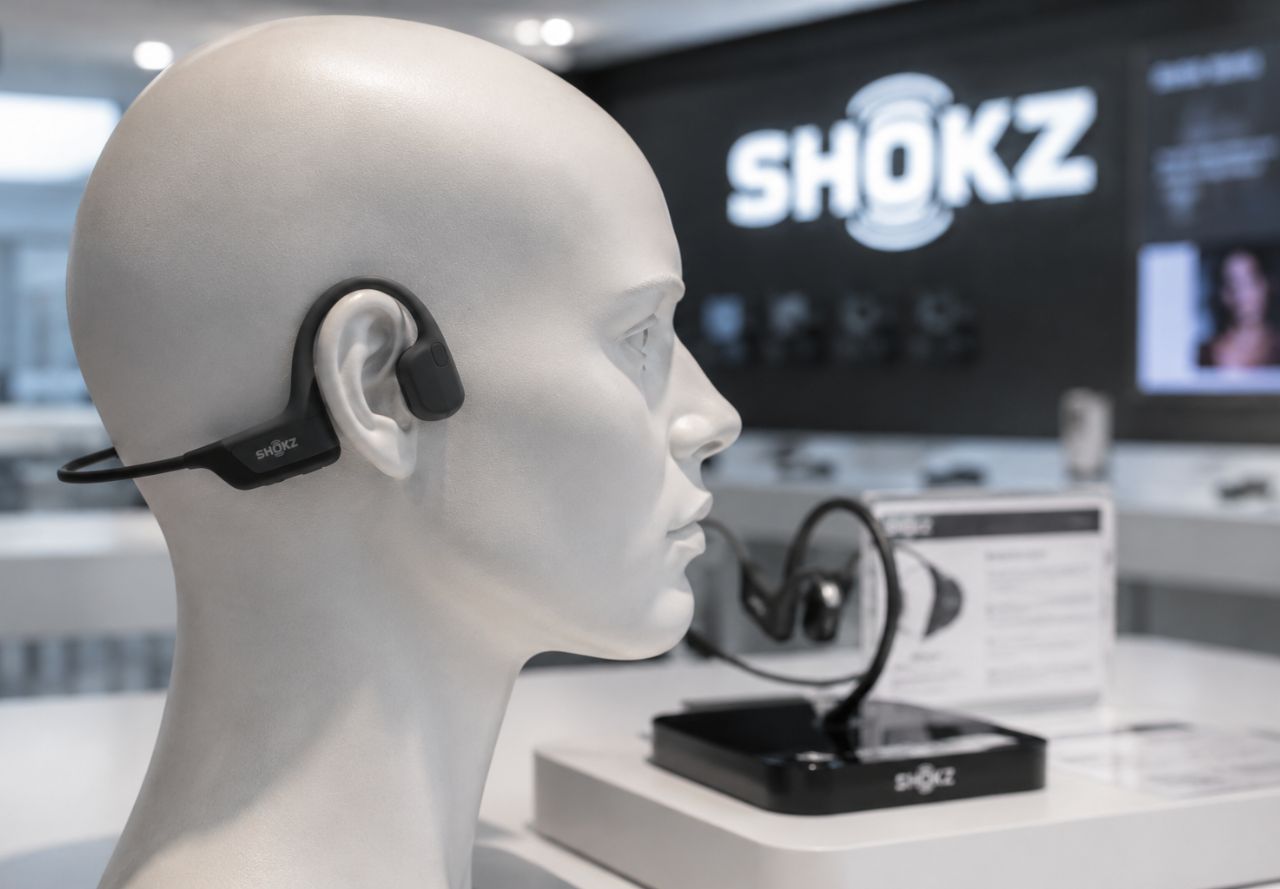
Vendre un produit que personne ne cherche parce que personne ne sait qu’il existe : voilà le problème posé en 2012 à une petite société de Shenzhen. Sa réponse tient en une décennie de travail obstiné sur une seule idée, et le résultat se mesure aujourd’hui en points de part de marché.
Dix-huit unités en une semaine
L’histoire commence en 2004 à Shenzhen, loin du grand public. Des ingénieurs en mécanique fabriquent des oreillettes à conduction osseuse destinées aux radios professionnelles, un marché de niche où la technologie a déjà fait ses preuves.
Le passage au grand public intervient en 2011, sous le nom AfterShokz. La proposition est simple à énoncer : écouter sans boucher ses oreilles, en faisant vibrer les os du crâne. Elle est nettement plus difficile à vendre. Distribuée dans un millier de magasins américains, la marque écoule dix-huit exemplaires la première semaine. Une grande enseigne de matériel électronique retire rapidement les produits de ses rayons.
Ce chiffre mérite d’être regardé pour ce qu’il est : un échec commercial total, sans circonstances atténuantes. Rapporté au nombre de points de vente, cela représente une vente pour cinquante-cinq magasins. Le produit fonctionnait pourtant, et la technologie n’avait rien d’expérimental.
Le diagnostic tient en une phrase. Personne ne cherchait ce produit, parce que personne ne savait qu’il pouvait exister. Un client entrant dans un magasin cherche un casque ou des écouteurs, deux catégories qu’il connaît. Un objet qui ne rentre dans aucune des deux ne se compare à rien, ne se range nulle part et ne répond à aucun besoin formulé.
Deux technologies, deux usages
La confusion est fréquente, y compris dans les comparatifs. Les deux approches partagent le même principe d’oreille libre, mais ne fonctionnent pas du tout de la même manière.
- La conduction osseuse transmet le son par vibration des os du crâne, en contournant le conduit auditif. Les transducteurs se posent devant l’oreille, sur la pommette.
- Elle assure une tenue exceptionnelle et fonctionne sous l’eau, ce qui explique sa domination sur la natation et la course.
- Sa limite est physique : les basses fréquences se transmettent mal par voie osseuse, et le rendu musical reste en retrait.
- La conduction aérienne, adoptée à partir de 2023, projette le son vers l’oreille sans l’obstruer, par un petit haut-parleur suspendu à quelques millimètres.
- Elle rend un son nettement plus riche et se porte plus confortablement sur de longues durées, au prix d’une légère diffusion sonore vers l’extérieur.
Ce basculement technologique traduit un changement de cible. La conduction osseuse répond à un besoin de sécurité et de résistance, celui du sportif qui doit entendre une voiture arriver. La conduction aérienne vise la journée entière : le bureau partagé, la visioconférence, le trajet, la conversation qu’on n’interrompt pas pour retirer un écouteur. Le point commun reste la conscience de l’environnement, argument qui rejoint la même logique de suivi discret que celle des bagues connectées portées en continu.
Une contrainte technique commune explique la difficulté de l’exercice : plus l’oreille reste ouverte, plus le son s’échappe et plus les basses s’effondrent. Toute l’ingénierie du secteur consiste à repousser ce compromis.
Créer une catégorie plutôt qu’un produit
La leçon commerciale de ce parcours ne tient pas à la technologie. Elle tient à ce que l’entreprise a compris après son échec.
Plutôt que de disputer aux géants un marché saturé, la marque a cessé de se comparer. Elle n’a pas cherché à démontrer que ses écouteurs sonnaient mieux que ceux d’Apple ou de Sony, comparaison qu’elle aurait perdue. Elle a défini un usage que les autres ne couvraient pas et l’a occupé seule pendant une décennie.
Le choix du terrain sportif s’est révélé décisif. La course à pied et le cyclisme posent un problème que les écouteurs classiques aggravent au lieu de le résoudre : s’isoler du bruit y devient dangereux. Sur ce segment précis, l’argument de l’oreille libre ne relève plus du confort mais de la sécurité, ce qui le rend incontestable. Les partenariats avec de grandes courses ont ancré cette association sans jamais passer par de la publicité comparative.
Ce coût de pédagogie mérite d’être chiffré, même approximativement. Entre le lancement grand public de 2011 et le premier million d’unités atteint en 2015, quatre années se sont écoulées à expliquer un concept plutôt qu’à vendre un produit. Aucune campagne publicitaire ne raccourcit ce délai, parce que le frein n’est pas la notoriété mais la compréhension : il faut que le client se représente une situation où boucher ses oreilles pose problème, et cette prise de conscience ne s’achète pas.
Le vocabulaire a suivi. En important le terme d’audio à oreilles libres, la marque a créé le rayon dans lequel elle allait se ranger. C’est une position rare et fragile : celui qui définit une catégorie en devient le point de référence, mais il en assume aussi seul le coût de pédagogie pendant des années.
Ce que pèse l’audio à oreilles libres
À l’IFA de septembre 2026, la marque n’est pas venue présenter un appareil mais une étude, réalisée avec l’institut NielsenIQ. Les chiffres publiés donnent enfin une mesure de la catégorie.
- Entre janvier et mai 2026, les ventes d’écouteurs à oreilles libres atteignent 1,11 milliard de dollars, hors Amérique du Nord et Russie, en hausse de 45 % sur un an.
- La catégorie représente désormais 17 % des écouteurs vendus dans le monde en volume.
- L’Amérique latine et l’Europe de l’Est affichent une croissance supérieure à 150 % sur le premier semestre 2026.
- La valeur des ventes progresse plus vite que les volumes, indice classique d’une montée en gamme des produits achetés.
- Le reste du marché des écouteurs, lui, peine à retrouver un tel rythme.
Le choix de venir au plus grand salon européen de l’électronique avec une étude plutôt qu’un appareil est en soi une décision stratégique. Une marque qui domine une catégorie encore mal identifiée a davantage à gagner en démontrant que le marché existe qu’en présentant un modèle de plus. Elle légitime son terrain, elle donne aux distributeurs un argument pour ouvrir un rayon, et elle s’installe comme source de référence sur un segment qu’elle a créé.
Ces données proviennent de la marque elle-même, associée à un institut reconnu. Elles décrivent une catégorie dont elle est le principal bénéficiaire, ce qui invite à les lire comme une communication documentée plutôt que comme un relevé neutre. Elles recoupent toutefois des mesures indépendantes antérieures : d’autres analystes situaient le format ouvert autour de 11 % des volumes au deuxième trimestre 2024, contre 8 % au trimestre précédent. La trajectoire est donc établie par plusieurs sources, même si le niveau exact varie selon les périmètres.
Le passage de 8 % à 17 % en deux ans place cette catégorie parmi les plus dynamiques de l’électronique grand public, dans un marché de l’écouteur par ailleurs largement arrivé à maturité.
La particularité du marché français
La France se distingue par un attachement à la technologie historique, là où d’autres marchés ont basculé plus vite vers la conduction aérienne.
La conduction osseuse y représenterait environ soixante-dix pour cent des ventes de la marque, proportion nettement supérieure à la moyenne. Cette singularité s’explique par la structure des usages : le pays compte une population de coureurs et de nageurs importante, et la gamme dédiée à la natation y a trouvé un public fidèle que rien d’autre ne satisfait vraiment.
La stratégie de distribution a suivi cette logique. Plutôt que de viser d’emblée les enseignes d’électronique, où le produit se serait retrouvé noyé parmi des dizaines de références, la marque s’est appuyée sur le circuit du sport, où le vendeur comprend l’argument et sait à qui l’adresser. Les partenariats avec de grandes épreuves de course à pied ont complété ce dispositif.
Cette approche a un revers, et il devient visible. Une marque identifiée comme sportive doit fournir un effort considérable pour se faire accepter dans un usage quotidien. C’est exactement le mouvement qu’elle tente aujourd’hui avec sa gamme destinée au bureau et au télétravail, et rien ne garantit qu’un public habitué à la voir en boutique de running la cherchera pour ses visioconférences.
Le succès attire du monde
Voilà le paradoxe auquel toute entreprise qui crée une catégorie finit par se heurter. Avoir prouvé qu’un marché existe revient à inviter tous les autres à s’y installer.
Sur le segment historique de la conduction osseuse, la position reste solide : deux ou trois acteurs concentrent l’essentiel des ventes, sur un marché qui compte pourtant plus de trente-cinq fabricants établis. Le sport et le fitness y représentent plus de la moitié des unités écoulées.
Sur la conduction aérienne, la situation est très différente. Les barrières techniques y sont plus basses, et les grands constructeurs de téléphones comme les spécialistes de l’audio ont lancé leurs propres modèles à oreilles libres. Ils arrivent avec des moyens de distribution, une notoriété et un écosystème que la marque pionnière n’a pas. Le format qu’elle a popularisé devient une ligne de produit parmi d’autres dans des catalogues bien plus larges.
L’ajout de fonctions d’intelligence artificielle constitue le terrain suivant. L’oreille laissée libre se prête particulièrement bien à un assistant vocal qui glisse une information sans couper du monde réel, et plusieurs fabricants ont déjà engagé cette voie. C’est un domaine où les moyens de recherche pèsent lourd, et où les écarts entre acteurs se creusent vite, comme le montrent les comparatifs de performance entre modèles d’intelligence artificielle.
Ce qu’une entreprise peut en retenir
Le parallèle avec une TPE ou une PME française n’a rien d’artificiel. Le problème de départ est exactement le même : comment exister face à des acteurs mieux installés.
- Se comparer à plus gros que soi sur son terrain est une bataille perdue d’avance. La comparaison se joue toujours sur les critères du leader.
- Un usage mal couvert vaut mieux qu’un produit légèrement supérieur. La question utile n’est pas « suis-je meilleur », mais « à quel besoin personne ne répond correctement ».
- Un argument qui touche à la sécurité ou à une contrainte réelle résiste bien mieux qu’un argument de confort, parce qu’il ne se discute pas.
- Occuper le vocabulaire compte autant que le produit. Nommer sa spécialité, c’est créer la case dans laquelle on sera rangé, y compris dans les moteurs de recherche.
- Un canal de distribution où le vendeur comprend l’argument vaut mieux qu’un canal plus large où le produit se noie.
- Le succès d’une position finit toujours par attirer des concurrents : mieux vaut prévoir la suite pendant que la position est encore confortable.
L’avant-dernier point est le plus directement transposable au web. Un artisan qui se présente comme couvreur affronte tous les couvreurs de son département. Celui qui occupe un vocabulaire précis, correspondant à une demande réelle et mal servie, se retrouve seul sur des recherches moins nombreuses mais nettement mieux qualifiées. Cette logique devient d’autant plus décisive que les moteurs se transforment, sujet que nous suivons à travers l’évolution des moteurs de recherche européens.
Quatorze ans séparent l’échec initial de la position actuelle. Cette durée fait partie de l’enseignement : créer une catégorie prend le temps que met un public à comprendre qu’il avait un besoin, et ce délai ne se raccourcit pas.
Ce qu’on nous demande le plus souvent.
Quelle différence entre conduction osseuse et aérienne ?
La conduction osseuse transmet le son par vibration des os du crâne, en contournant le conduit auditif : tenue parfaite, fonctionne sous l’eau, basses limitées. La conduction aérienne projette le son vers l’oreille sans l’obstruer : meilleur rendu musical, plus grand confort, légère diffusion vers l’extérieur.
Que pèse la catégorie aujourd’hui ?
1,11 milliard de dollars de ventes entre janvier et mai 2026 hors Amérique du Nord et Russie, en hausse de 45 % sur un an, et 17 % des écouteurs vendus dans le monde en volume. Ces chiffres proviennent d’une étude publiée par la marque avec l’institut NielsenIQ.
Ces écouteurs conviennent-ils à la musique ?
Les modèles à conduction aérienne délivrent un rendu nettement supérieur à celui de la conduction osseuse, dont les basses restent limitées par la physique. Aucun format à oreille ouverte n’égale toutefois un intra-auriculaire fermé sur ce critère précis.
Pourquoi la France privilégie-t-elle la conduction osseuse ?
Elle représenterait environ soixante-dix pour cent des ventes de la marque dans le pays, proportion supérieure à la moyenne mondiale. La structure des usages l’explique : une population de coureurs et de nageurs importante, et une gamme dédiée à la natation sans réel équivalent.
La marque est-elle toujours seule sur ce marché ?
Non. Sur la conduction osseuse, deux ou trois acteurs concentrent encore l’essentiel des ventes. Sur la conduction aérienne, les barrières techniques plus basses ont attiré les grands constructeurs de téléphones et les spécialistes de l’audio.
Que retenir de ce parcours pour une entreprise ?
Qu’occuper un usage mal couvert vaut mieux que se comparer à plus gros que soi sur son terrain, qu’un argument lié à une contrainte réelle résiste mieux qu’un argument de confort, et que nommer sa spécialité crée la case dans laquelle on sera rangé.
- Livre blanc consacré à l’audio à oreilles libres, publié par Shokz en partenariat avec l’institut NielsenIQ et présenté à l’IFA de septembre 2026.
- Relevés d’analystes du marché audio sur la part des formats ouverts dans les volumes d’écouteurs sans fil, 2024 et 2025.
- Études sectorielles sur le marché des écouteurs à conduction osseuse, répartition des acteurs et poids du segment sport et fitness.
- Communications de la marque relatives à son historique, à ses gammes et à sa présence sur le marché français.
- Tests et analyses de la presse spécialisée francophone sur les modèles à conduction aérienne, 2026.
WY-Créations conçoit des sites internet et construit des stratégies de visibilité pour les artisans, les TPE, les PME et les professions libérales depuis 2018. Les données publiées par une marque sur son propre marché sont signalées comme telles et confrontées aux mesures indépendantes disponibles. Pour aller plus loin : les avis clients, à propos de l’agence ou nous écrire.
Sur quels mots êtes-vous seul, plutôt que trentième ?
Se battre sur les requêtes les plus recherchées, c’est affronter tout le département. Occuper un vocabulaire précis et mal servi, c’est arriver premier sur des demandes moins nombreuses mais bien plus qualifiées.