Internet par satellite Amazon Leo.
Lancement repoussé, 1 Gbit/s et ambitions face à Starlink.
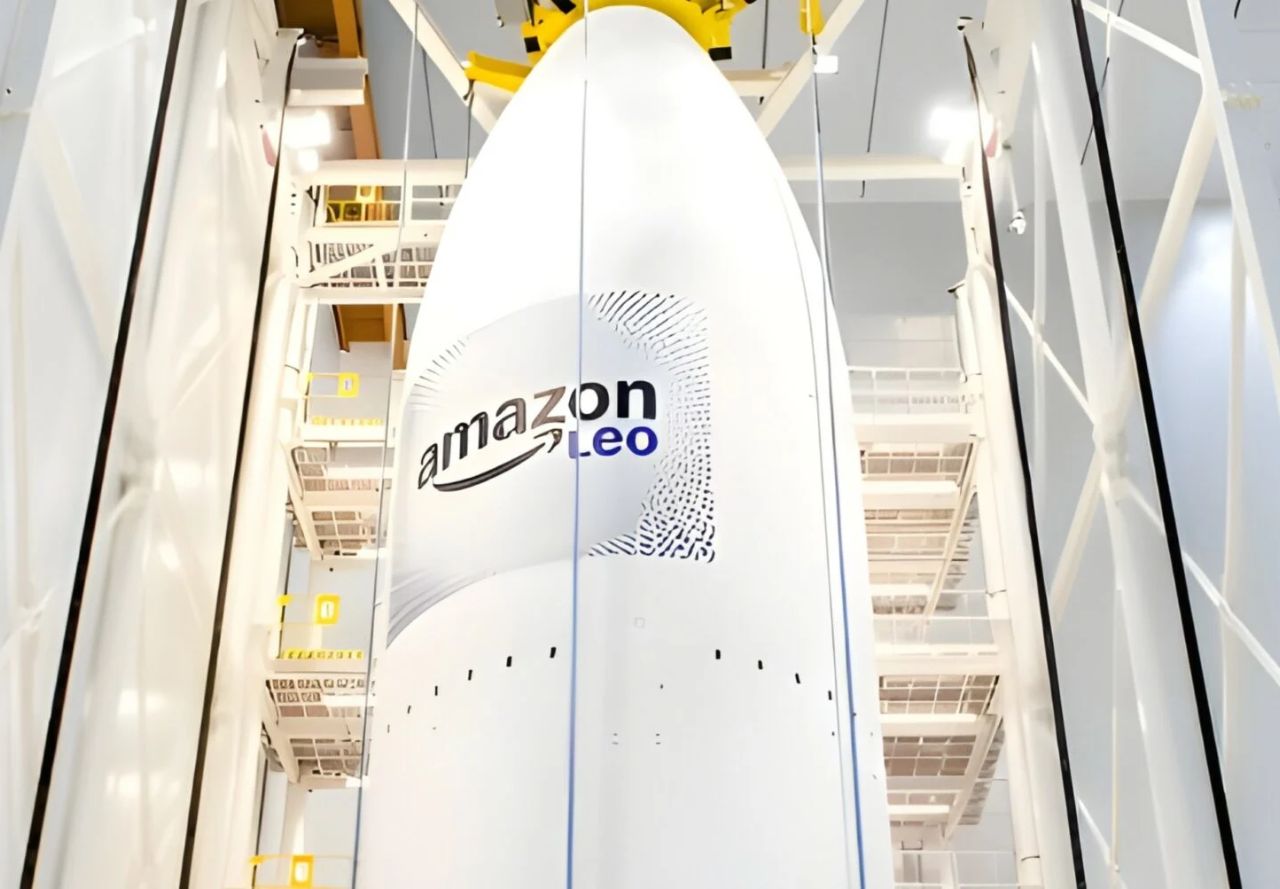
Cet article a été mis à jour après deux événements décisifs survenus depuis sa publication : la décision de la Commission fédérale des communications du 8 juin 2026 sur l’échéance de déploiement, et le glissement du calendrier commercial. Les chiffres de constellation ont été actualisés.
De Project Kuiper à Amazon Leo
Le projet a été lancé en avril 2019 sous le nom de Project Kuiper, en référence à la ceinture d’objets glacés située aux confins du système solaire. Le 12 novembre 2025, Amazon a annoncé son changement de nom en Amazon Leo, acronyme désignant l’orbite terrestre basse, et ouvert une liste d’attente pour une future phase de test public.
Ce n’est pas un simple habillage. Le nouveau nom a été confirmé auprès du régulateur américain comme la dénomination permanente du réseau. Les deux appellations désignent donc la même chose : Project Kuiper reste le nom historique du programme et de la filiale Kuiper Systems, Leo est celui du service.
Le principe technique repose sur des satellites placés en orbite basse, entre 590 et 630 kilomètres d’altitude, répartis sur trois coquilles orbitales d’inclinaisons différentes. Cette proximité relative permet une latence très inférieure à celle des satellites géostationnaires traditionnels. Le programme est dirigé par Rajeev Badyal, ancien vice-président de Starlink au sein de SpaceX, et Amazon y a engagé plus de dix milliards de dollars.
Le calendrier réel
Il faut le dire sans détour, puisque c’était l’annonce centrale du printemps : aucune ouverture commerciale n’est intervenue à la mi-2026. Le calendrier communiqué par Andy Jassy dans sa lettre annuelle aux actionnaires a glissé, sans qu’Amazon ait publié de nouvelle date ferme.
L’objectif affiché à ce jour est une phase de test limitée, attendue fin 2026 ou début 2027, dans cinq pays : les États-Unis, le Royaume-Uni, la France, l’Allemagne et le Canada. Une liste d’attente publique est ouverte depuis novembre 2025 sur le site du service.
La cible commerciale, elle, n’a pas changé. Amazon vise d’abord les entreprises et les usages professionnels, pas le grand public. C’est la même séquence que celle suivie par Starlink lors de sa phase de test en 2020, avec une différence notable : la constellation concurrente comptait alors déjà plusieurs centaines de satellites opérationnels.
Un repère chronologique aide à situer l’ampleur du glissement. Le programme a été annoncé en avril 2019, deux prototypes ont été lancés en octobre 2023, et les premiers satellites de production ont décollé en avril 2025. Sept ans après l’annonce initiale, aucun client n’est encore raccordé. Ce rythme n’a rien d’anormal pour une infrastructure spatiale de cette taille, mais il pèse lourd sur un marché où le concurrent a commencé à facturer dès 2020 et compte aujourd’hui plusieurs millions d’abonnés.
L’état de la constellation
Les chiffres ont sensiblement évolué depuis le printemps, et l’écart avec le concurrent reste l’élément structurant du dossier.
- Amazon Leo : entre 368 et 392 satellites de production en orbite en septembre 2026 selon les décomptes indépendants, répartis sur douze missions. Le chiffre de 240 qui circulait au printemps est dépassé.
- Starlink : plus de 11 000 satellites actifs, avec une cadence de déploiement sans équivalent.
- OneWeb : environ 600 satellites, ce qui place Amazon Leo au troisième rang mondial.
- Cadence : environ une mission par mois depuis le démarrage des lancements de production en avril 2025, avec trois lanceurs mobilisés : Atlas V, Falcon 9 et Ariane 6.
- Réservations : plus d’une centaine de lancements sécurisés, dont dix Falcon 9 et douze New Glenn achetés en janvier 2026.
Une précision utile sur le décompte : les deux prototypes lancés en octobre 2023 ne figurent pas dans ces chiffres. Il s’agissait de démonstrateurs technologiques, désorbités après validation des systèmes de base. Seuls les satellites de production comptent.
Le rapport d’échelle mérite d’être posé clairement. Amazon a mis un peu plus d’un an pour placer moins de quatre cents satellites, quand son concurrent en déploie régulièrement plusieurs dizaines par lancement.
Cette différence tient moins aux moyens financiers qu’à l’accès à l’espace : SpaceX lance ses propres satellites sur ses propres fusées, là où Amazon doit acheter des créneaux, y compris à son principal concurrent.
La décision de la FCC
C’est le point le plus mal compris du dossier, et la version qui circulait est aujourd’hui inexacte. L’autorisation délivrée en 2020 imposait le déploiement de 1 616 satellites, soit la moitié de la première génération, avant le 30 juillet 2026, et de l’ensemble avant le 30 juillet 2029.
Amazon a déposé le 30 janvier 2026 une demande d’extension de deux ans, en invoquant la disponibilité limitée des créneaux de lancement commerciaux. Le 8 juin 2026, le régulateur américain a répondu sans accorder cette extension : il a délivré une dérogation conditionnelle.
Le mécanisme retenu est original. L’échéance de juillet est levée, mais les satellites lancés après cette date perdent temporairement leur priorité d’usage des fréquences. Cette priorité est restaurée dès que 1 616 satellites sont déployés, ou le 30 octobre 2027 si Amazon certifie qu’ils ont été construits, ou au plus tard le 30 mars 2028. L’échéance de 2029 pour l’ensemble de la constellation reste inchangée.
L’hypothèse d’un retrait de licence, évoquée au printemps, ne s’est donc pas réalisée. Le régulateur a choisi une voie intermédiaire, en assortissant la souplesse accordée d’une incitation à maintenir la cadence. Cette capacité à obtenir un aménagement plutôt qu’une sanction illustre le poids des grands acteurs technologiques dans les processus réglementaires, un phénomène mesuré par ailleurs dans l’ampleur des dépenses d’influence à Bruxelles.
Les débits promis
Ce qu’Amazon annonce
Téléchargement : jusqu’à 1 Gbit/s sur le terminal professionnel le plus performant.
Envoi : un débit montant présenté comme jusqu’à huit fois supérieur à celui du concurrent.
Architecture : liaisons optiques entre satellites et puce de traitement développée en interne.
Statut : valeurs de laboratoire et de démonstration, aucune mesure indépendante en service commercial.
Ce que cela vaut aujourd’hui
Constellation : moins de 400 satellites, insuffisant pour une couverture continue.
Variabilité : les débits réels dépendent du terminal, de la météo, de la charge et de la densité orbitale.
Comparaison : les mesures publiques disponibles portent sur un service en exploitation depuis cinq ans, face à un service qui n’a pas ouvert.
Conclusion : les chiffres sont des maxima théoriques, à traiter comme une promesse commerciale.
L’argument du débit montant mérite néanmoins d’être pris au sérieux, car il vise une faiblesse réelle. Les offres satellitaires existantes sont fortement asymétriques, ce qui gêne la visioconférence, les sauvegardes distantes et l’envoi de volumes importants vers un service distant. C’est précisément le besoin qu’imposent les usages liés à l’intelligence artificielle, dont les besoins en ressources et en connectivité ne cessent de croître.
Deux choix techniques sous-tendent cette promesse. Le premier est le recours à des liaisons optiques entre satellites, qui permettent d’acheminer le trafic de proche en proche sans redescendre systématiquement vers une station terrestre. Le second est le développement d’une puce de traitement du signal conçue en interne, dont Amazon attend une meilleure efficacité par satellite. Ces deux options sont solides sur le papier, mais elles ne produisent d’effet mesurable qu’à partir d’une densité orbitale suffisante : un maillage optique n’a d’intérêt que si les satellites voisins sont assez nombreux pour former une chaîne continue.
L’intégration Amazon Web Services
C’est l’argument que le concurrent ne peut pas répliquer à court terme. Amazon exploite le premier fournisseur de services cloud au monde, et Leo est conçu comme une extension de cette infrastructure plutôt que comme un simple fournisseur d’accès.
Concrètement, cela signifie une liaison directe entre le terminal satellite et les services de stockage, d’analyse et de traitement automatisé du groupe, sans transiter par une infrastructure terrestre tierce. S’y ajoutent une gestion unifiée des identités et des accès, et une facturation regroupant connectivité et services cloud.
Pour une entreprise déjà cliente, l’adoption devient une extension naturelle de l’existant plutôt qu’un nouveau contrat à négocier. C’est un avantage commercial réel, mais il comporte une contrepartie : la dépendance à un fournisseur unique pour la connectivité et le traitement, dans un contexte où certaines menaces s’adaptent précisément au fournisseur cloud utilisé.
Les partenaires engagés
Amazon a signé plusieurs grands comptes avant même l’ouverture du service, ce qui constitue à la fois un signal de crédibilité et une base de revenus garantie pour les premiers mois.
- Delta Air Lines et JetBlue — connectivité à bord des avions, un marché où la latence des solutions géostationnaires reste pénalisante.
- AT&T et Vodafone — intégration aux réseaux terrestres pour couvrir les zones sans infrastructure.
- DirecTV Latin America — distribution sur un marché où la couverture terrestre est très inégale.
- NASA — applications institutionnelles et communications spatiales.
La répartition est révélatrice : aviation commerciale, télécoms terrestres, distribution audiovisuelle et institutions. Chacun de ces segments correspond à un besoin que les réseaux terrestres ne couvrent pas, et à une clientèle capable de payer un tarif professionnel.
Ces accords ont toutefois une limite qu’il faut garder en tête : ce sont des engagements commerciaux, pas des services en exploitation. Leur mise en œuvre dépend entièrement de la disponibilité effective de la constellation.
Le mouvement s’inscrit dans une stratégie de diversification plus large, où les investissements croisés dans l’intelligence artificielle et l’infrastructure spatiale poursuivent le même objectif : contrôler la couche sur laquelle tout le reste s’exécute.
Ce que cela change en France
L’information la plus directement utile est passée largement inaperçue : la France figure parmi les cinq pays retenus pour la phase de test, aux côtés des États-Unis, du Royaume-Uni, de l’Allemagne et du Canada. Le calendrier annoncé porte sur la fin 2026 ou le début 2027.
Pour une entreprise située en zone mal desservie, l’intérêt est réel mais différé. Aucune tarification n’a été communiquée, aucune disponibilité n’est garantie, et la couverture d’un territoire donné dépend directement du nombre de satellites survolant cette zone. Attendre des conditions commerciales publiées reste la position raisonnable.
Pour les opérateurs, la perspective est différente. Un accès satellitaire concurrentiel permettrait de couvrir des zones blanches sans investissement terrestre, à un moment où les acteurs à bas coût cherchent à contenir leurs charges. L’arrivée d’un second acteur crédible sur ce segment pèserait sur les tarifs, ce qui constitue le principal bénéfice attendu à court terme.
Un dernier point mérite d’être noté pour les entreprises qui suivent le dossier. Amazon a l’habitude de lancer des services à des conditions attractives avant de faire évoluer le modèle économique, comme l’a montré l’introduction progressive de la publicité sur son service de streaming. La promesse d’une tarification plus accessible que celle du concurrent doit donc être lue comme un positionnement de lancement, pas comme un engagement de long terme. Le succès du groupe sur ses autres activités, à l’image de la croissance record enregistrée par les grands acteurs du numérique, lui donne les moyens de tenir une position déficitaire le temps nécessaire.
Amazon Leo : l’essentiel.
Amazon Leo est-il disponible ?
Non. L’ouverture annoncée pour la mi-2026 n’a pas eu lieu. Amazon vise désormais une phase de test limitée fin 2026 ou début 2027, dans cinq pays dont la France. Une liste d’attente publique est ouverte depuis novembre 2025, sans date ferme ni tarification communiquée.
Combien de satellites sont en orbite ?
Entre 368 et 392 satellites de production en septembre 2026 selon les décomptes indépendants, répartis sur douze missions. C’est la troisième constellation mondiale, derrière Starlink avec plus de 11 000 satellites actifs et OneWeb avec environ 600.
Qu’a décidé la FCC sur l’échéance de juillet 2026 ?
Le 8 juin 2026, le régulateur a délivré une dérogation conditionnelle plutôt que l’extension de deux ans demandée. L’échéance de 1 616 satellites est levée, mais ceux lancés après le 30 juillet 2026 perdent temporairement leur priorité d’usage des fréquences. L’échéance de 2029 pour la constellation complète reste inchangée.
Quels débits Leo promet-il ?
Jusqu’à 1 Gbit/s en téléchargement sur le terminal professionnel le plus performant, et un débit montant présenté comme jusqu’à huit fois supérieur à celui du concurrent. Ces valeurs sont des maxima annoncés, sans mesure indépendante en service commercial puisque celui-ci n’a pas ouvert.
Quelle différence entre Leo et Project Kuiper ?
Ce sont deux noms pour le même programme. Project Kuiper était la dénomination d’origine, retenue depuis 2019. Amazon a annoncé le changement de nom le 12 novembre 2025 et l’a confirmé auprès du régulateur américain comme la dénomination permanente du réseau.
Quels partenaires ont signé ?
Delta Air Lines et JetBlue pour la connectivité à bord des avions, AT&T et Vodafone pour l’intégration aux réseaux terrestres, DirecTV Latin America pour la distribution, et la NASA pour des applications institutionnelles. Ce sont des engagements commerciaux, pas des services en exploitation.
En quoi l’intégration AWS change-t-elle la donne ?
Elle permet une liaison directe entre le terminal satellite et les services de stockage et de traitement du groupe, sans passer par une infrastructure terrestre tierce, avec une gestion unifiée des accès et une facturation unique. La contrepartie est une dépendance accrue à un fournisseur unique.
Leo sera-t-il moins cher que la concurrence ?
Amazon promet un tarif plus accessible sans avoir communiqué de grille. Cette promesse doit être lue comme un positionnement de lancement : le groupe a l’habitude de faire évoluer ses conditions une fois une base d’abonnés constituée.
- Federal Communications Commission — Décision du 8 juin 2026 sur l’échéance de déploiement d’Amazon Leo
- GeekWire — Analyse de la dérogation conditionnelle accordée par le régulateur
- CNBC — Demande d’extension déposée le 30 janvier 2026 et achats de lancements supplémentaires
- Historique du programme, changement de nom de novembre 2025 et chronologie des lancements
- Suivi indépendant du nombre de satellites en orbite et des missions réalisées
- Mobile Internet Resource Center — Mécanisme de priorité spectrale et échéances associées
- Amazon — Communications aux actionnaires et annonces relatives à Leo
WY-Créations analyse les évolutions du web, des infrastructures numériques et des usages professionnels. Cet article distingue les décisions officielles et les décomptes indépendants des promesses commerciales, et ne constitue pas une recommandation d’achat. Pour aller plus loin : toutes les actualités web.
Une connexion rapide ne sert à rien si le site qu’elle affiche est lent.
WY-Créations construit des sites pensés pour rester légers, fiables et exploitables partout.