Arnaque à la location de vacances :
les signaux d’alerte et ce que la banque doit rembourser.
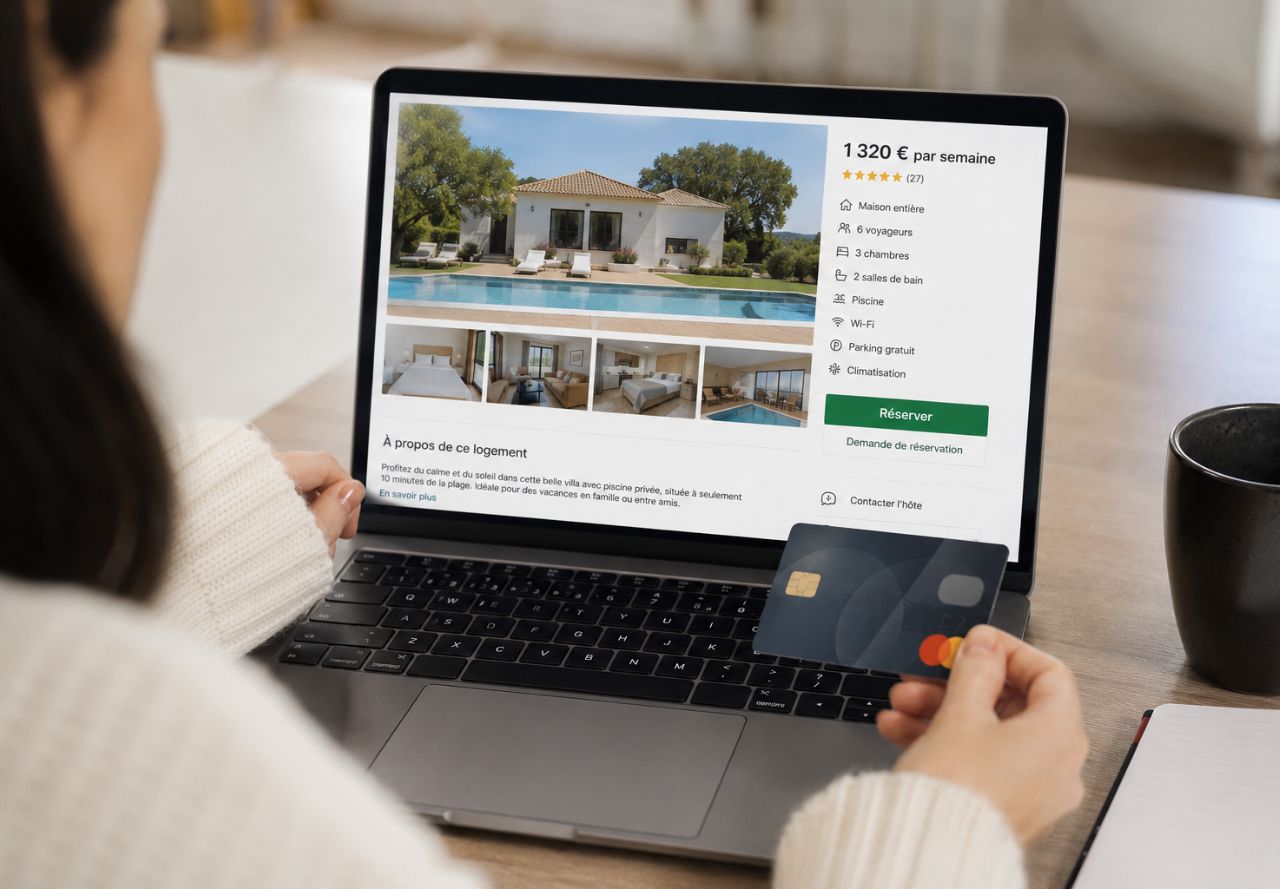
Une idée reçue coûte cher chaque été : celle selon laquelle la banque rembourse toujours en cas d’escroquerie. C’est vrai lorsqu’une opération a été exécutée sans votre accord. Ce l’est beaucoup moins lorsque vous avez vous-même validé le virement vers le compte d’un faux propriétaire. Cette différence détermine l’issue de la plupart des dossiers.
Comment opèrent les escrocs
Le procédé a considérablement gagné en finesse. Les fautes d’orthographe et les photographies grossièrement récupérées appartiennent au passé.
- L’usurpation de plateforme : des courriels imitant fidèlement une grande centrale de réservation ou un hébergeur, avec le bon logo, la bonne typographie et une adresse d’expédition proche de l’originale.
- Le détournement de réservation : les escrocs exploitent des données issues de véritables réservations, obtenues lors de compromissions antérieures, ce qui leur permet de citer votre nom, vos dates et le montant exact.
- La fausse annonce complète : un bien qui n’existe pas, ou qui existe mais n’appartient pas à celui qui le loue, avec des photographies volées sur une annonce légitime.
- Le recours à l’intelligence artificielle : messages parfaitement rédigés, visuels générés cohérents entre eux, réponses rapides et adaptées à vos questions.
- Le moment choisi : l’attaque intervient souvent juste après une réservation réelle, quand vous attendez précisément une confirmation.
Ce dernier point mérite d’être souligné, car il ruine le réflexe le plus répandu. Se méfier de l’inattendu ne protège pas quand le message frauduleux arrive au moment exact où vous attendiez un message. Les données issues de compromissions massives alimentent directement ces campagnes, comme le montre notre article sur le démantèlement d’un réseau de machines compromises aux Pays-Bas.
Selon une étude d’un éditeur de sécurité informatique, environ trente-cinq pour cent des voyageurs français déclarent avoir déjà subi une escroquerie liée à un voyage, pour une perte fréquemment supérieure à deux cent cinquante euros. Ces chiffres proviennent d’une enquête déclarative.
Les trois signaux d’alerte
Ils reviennent dans la quasi-totalité des dossiers, et ils ont l’avantage d’être repérables sans compétence technique particulière.
Le premier est l’urgence fabriquée. Votre réservation sera annulée dans vingt-quatre heures, il ne reste qu’un logement disponible, le propriétaire a une autre demande en attente. L’objectif est de vous faire agir avant de réfléchir. Une plateforme légitime laisse le temps de la vérification ; un escroc ne le peut pas, parce que le temps joue contre lui.
Le deuxième est le circuit de paiement inhabituel. On vous demande de régler par un lien reçu par message, par virement direct sur un compte personnel, ou sur un site tiers, alors que la plateforme sur laquelle vous avez trouvé l’annonce gère normalement le règlement. Sortir de la plateforme est la condition même de l’escroquerie : c’est ce qui prive la victime de tout recours contractuel.
Le troisième est l’adresse du site. Une lettre en trop, un tiret inséré, une extension différente, un sous-domaine qui imite le nom de la plateforme sans en être un. Le lien affiché dans un message n’est pas nécessairement celui vers lequel il pointe : le survoler, ou l’ouvrir longuement sur téléphone, révèle la destination réelle.
Un quatrième signal, moins évoqué, mérite d’être ajouté : le refus de tout contact direct. L’escroc multiplie les prétextes pour ne pas décrocher son téléphone, invoque un déplacement à l’étranger, une hospitalisation, un décalage horaire. Il privilégie l’écrit, qu’il maîtrise, et fuit la voix, où l’on improvise mal. Une insistance à rester sur une messagerie alors qu’un appel de deux minutes réglerait la question est significative en soi.
Vérifier avant de payer
Quelques minutes suffisent à écarter la grande majorité des fausses annonces. Ces vérifications ne demandent aucun outil particulier.
- Rechercher les photographies par image inversée. Si le même logement apparaît sur d’autres annonces, dans une autre ville ou sous un autre nom, la question est réglée.
- Vérifier l’adresse sur une carte et en vue satellite. Un bien décrit comme en bord de mer qui se révèle dans une zone d’activité mérite une explication.
- Appeler le propriétaire ou l’établissement, à un numéro trouvé par vous-même et non fourni dans le message. Un échange de deux minutes révèle beaucoup.
- Se méfier d’un prix nettement inférieur au marché pour la période et le secteur. Un écart de trente à quarante pour cent sans raison identifiable n’est pas une bonne affaire.
- Lire les avis en regardant leurs dates. Une série d’avis très positifs publiés sur quelques jours, sur un compte créé récemment, constitue un signal en soi.
- Demander un contrat de location écrit, mentionnant l’identité complète du bailleur, l’adresse exacte, les dates et le montant. Un refus est une réponse.
Une précision sur le vocabulaire, souvent utilisée à votre détriment. Un faux loueur emploie volontiers le mot caution pour réclamer une somme avant toute signature, ou parle d’un acompte remboursable sans que rien ne l’écrive. Conservez les termes exacts employés dans les échanges : ils comptent si un litige s’ouvre.
Les échanges se déroulant souvent sur une messagerie instantanée, veillez à ne pas les perdre. Le choix de l’application a aussi son importance, sujet abordé dans notre article sur les messageries européennes sécurisées.
Le moyen de paiement change tout
C’est la décision la plus lourde de conséquences de tout le processus, et elle se prend avant de savoir qu’on est victime.
Un paiement par carte bancaire ouvre une procédure de contestation auprès de l’établissement émetteur. Le mécanisme existe, il est encadré, et il permet dans de nombreux cas d’obtenir le remboursement d’une prestation jamais fournie. La carte reste donc le moyen le plus protecteur pour une réservation.
Un virement bancaire est d’une tout autre nature. Une fois exécuté, il est réputé définitif. Il reste possible de demander un rappel de fonds, mais cette procédure n’aboutit que si l’argent se trouve encore sur le compte destinataire, ce qui suppose de réagir dans les heures qui suivent. Les escrocs vident les comptes très vite, précisément pour cette raison.
Les autres circuits sont à écarter sans discussion : mandat cash, cartes prépayées, transfert vers un particulier via une application de paiement entre proches, cryptomonnaies. Aucun ne comporte de mécanisme de contestation. Une demande de règlement par l’un de ces moyens constitue à elle seule un motif de renoncer à la réservation.
Ce que la banque doit rembourser
Voici le point le plus souvent mal compris, et celui qui décide de l’issue. Tout repose sur une distinction juridique entre deux situations qui n’ont rien à voir.
Première situation : l’opération n’a pas été autorisée. Vos données de carte ont été utilisées à votre insu, ou un virement a été exécuté sans votre accord. L’article L. 133-18 du code monétaire et financier s’applique alors, et il est net : dès que vous avez signalé l’opération, la banque doit vous rembourser immédiatement et au plus tard à la fin du premier jour ouvrable suivant la réception de votre contestation. Ce n’est pas une faculté, c’est une obligation. Vous disposez de treize mois à compter du débit pour contester.
Seconde situation : l’opération a été autorisée. Vous avez vous-même validé le virement vers le compte du faux propriétaire, ou saisi votre code de confirmation. Le régime protecteur ne s’applique pas de la même manière : on relève alors du droit commun de la responsabilité, et le remboursement n’a rien d’automatique. C’est le cas de figure le plus fréquent dans les arnaques à la location.
Reste une troisième voie, souvent négligée : celle du recours contre la plateforme elle-même. Lorsque l’annonce figurait sur un site de réservation et que le paiement est passé par lui, la plupart des grandes centrales appliquent une garantie contractuelle couvrant les hébergements inexistants ou radicalement différents de leur description. Ce recours disparaît dès l’instant où l’escroc vous a fait sortir de la plateforme pour régler ailleurs. C’est précisément pour cette raison qu’il y consacre tant d’efforts.
Une réserve importante tempère cette sévérité. Même dans le premier cas, la banque peut refuser si elle démontre une fraude du client ou une négligence grave de sa part. La négligence grave suppose davantage qu’une simple imprudence : communiquer volontairement son code de validation à un interlocuteur en fait partie, oublier sa carte dans un restaurant généralement pas. C’est à la banque d’apporter cette preuve, pas à vous de prouver votre prudence.
Ce que les tribunaux ont tranché
Plusieurs décisions rendues entre 2024 et 2026 ont précisé les droits des victimes, avec des nuances qui changent la manière de constituer un dossier.
- La Cour de cassation a d’abord jugé que l’usurpation du numéro de téléphone d’une banque par un escroc pouvait légitimement rassurer un client, écartant la négligence grave.
- Un arrêt du 4 mars 2026, publié au bulletin, a nuancé cette position : l’usurpation du numéro ne suffit plus à elle seule à exonérer la victime.
- Les juges doivent désormais examiner le contenu exact des messages d’authentification reçus. Un message annonçant une validation de paiement, et non une annulation, devient un élément d’appréciation.
- Une cour d’appel a appliqué la même rigueur à l’hameçonnage par message texte, étendant la protection à toutes les formes de manipulation, quel que soit le canal.
- Un jugement du tribunal judiciaire de Paris du 15 janvier 2026 a pour la première fois condamné un opérateur téléphonique aux côtés de la banque, sur le fondement des obligations qui lui incombent en matière d’usurpation de numéro.
La conséquence pratique de l’arrêt de mars 2026 est immédiate et vaut d’être retenue : conservez tous les messages reçus, en particulier ceux d’authentification. Leur formulation exacte peut déterminer l’issue d’un litige. Ne les effacez pas dans la panique du moment.
Le mécanisme d’usurpation du numéro de la banque est décrit en détail dans notre article consacré à la banalisation des outils d’interception à bas coût.
Constituer son dossier et signaler
Les heures qui suivent la découverte comptent davantage que les semaines suivantes. L’ordre des démarches n’est pas indifférent.
- Prévenir la banque sans attendre, par téléphone puis par écrit, en demandant selon le moyen de paiement une opposition, un rappel de fonds ou une contestation.
- Conserver l’intégralité des pièces : l’annonce, son adresse web, les photographies, les échanges complets et non des captures partielles, les coordonnées bancaires transmises, le justificatif de paiement, les dates et les montants.
- Noter les termes exacts employés par l’interlocuteur, notamment les mots caution, acompte ou remboursable, qui pèsent dans la qualification du litige.
- Signaler la fraude sur les plateformes officielles prévues à cet effet, notamment le dispositif de signalement en ligne des escroqueries, la plateforme de signalement des contenus illicites et le portail public d’assistance aux victimes d’actes de cybermalveillance.
- Informer la plateforme de réservation si l’annonce y figurait, afin qu’elle la retire et limite le nombre de victimes suivantes.
- Surveiller ses comptes pendant plusieurs semaines : une compromission sert souvent à plusieurs tentatives successives.
Un signalement en ligne n’équivaut pas toujours à un dépôt de plainte. Il informe les services d’enquête et alimente les statistiques, ce qui est utile, mais une victime souhaitant se constituer partie civile ou obtenir réparation doit déposer plainte. Les deux démarches se cumulent sans difficulté, et rien n’empêche de commencer par le signalement en ligne le soir même.
Les fausses annonces prospèrent aussi sur d’autres marchés très demandés, notamment la billetterie de spectacles, sujet que nous abordions à propos des concerts mis en vente en quantité très limitée.
Ce qu’on nous demande le plus souvent.
La banque rembourse-t-elle toujours ?
Non. Tout dépend de la qualification du paiement. Une opération non autorisée doit être remboursée au plus tard le premier jour ouvrable suivant votre signalement. Une opération que vous avez vous-même validée, même sous l’influence d’un escroc, ne bénéficie pas de ce régime automatique.
Quel délai pour contester ?
Treize mois à compter de la date de débit pour une opération non autorisée. En pratique, il faut signaler dès la découverte : plus le délai s’allonge, plus la banque peut invoquer un manque de diligence, et moins un rappel de fonds a de chances d’aboutir.
Carte bancaire ou virement ?
La carte, sans hésiter. Elle ouvre une procédure de contestation encadrée auprès de l’établissement émetteur. Un virement est réputé définitif une fois exécuté, et le rappel de fonds n’aboutit que si l’argent se trouve encore sur le compte destinataire.
Qu’est-ce qu’une négligence grave ?
Davantage qu’une simple imprudence. Communiquer volontairement un code de validation à un interlocuteur en relève. La preuve incombe à la banque, qui ne peut refuser le remboursement qu’en démontrant cette négligence ou une fraude du client.
Quels documents faut-il conserver ?
L’annonce et son adresse web, les photographies, les échanges complets, les coordonnées bancaires transmises, le justificatif de paiement, les dates et montants. Et surtout les messages d’authentification reçus : leur formulation exacte peut déterminer l’issue d’un litige.
Un signalement en ligne suffit-il ?
Il informe les services d’enquête mais ne remplace pas toujours une plainte, notamment si vous souhaitez vous constituer partie civile ou obtenir réparation. Les deux démarches se cumulent, et le signalement peut être fait immédiatement.
- Article L. 133-18 du code monétaire et financier relatif au remboursement des opérations de paiement non autorisées et délai de contestation applicable.
- Arrêt de la Cour de cassation du 4 mars 2026, publié au bulletin, relatif à l’appréciation de la négligence grave en cas d’usurpation du numéro de la banque.
- Jugement du tribunal judiciaire de Paris du 15 janvier 2026 relatif à la responsabilité d’un opérateur téléphonique en matière d’usurpation de numéro.
- Loi du 6 novembre 2025 créant le fichier national des comptes signalés pour risque de fraude, opérationnel depuis mai 2026.
- Recommandations publiées par les dispositifs publics d’assistance aux victimes d’actes de cybermalveillance et de signalement des escroqueries en ligne.
- Enquête déclarative publiée par un éditeur de sécurité informatique sur la proportion de voyageurs français concernés par une escroquerie liée au voyage.
WY-Créations conçoit des sites internet et construit des stratégies de visibilité pour les artisans, les TPE, les PME et les professions libérales depuis 2018. Les références juridiques citées renvoient aux textes et décisions publiés et ne constituent pas un conseil juridique : un litige s’apprécie au cas par cas. Pour aller plus loin : les avis clients, à propos de l’agence ou nous écrire.
Vos clients peuvent-ils vérifier que votre site est bien le vôtre ?
Un nom de domaine à votre nom, des coordonnées cohérentes, des avis vérifiables et un moyen de paiement clair : c’est ce qui distingue une entreprise réelle d’une annonce frauduleuse aux yeux d’un client prudent.